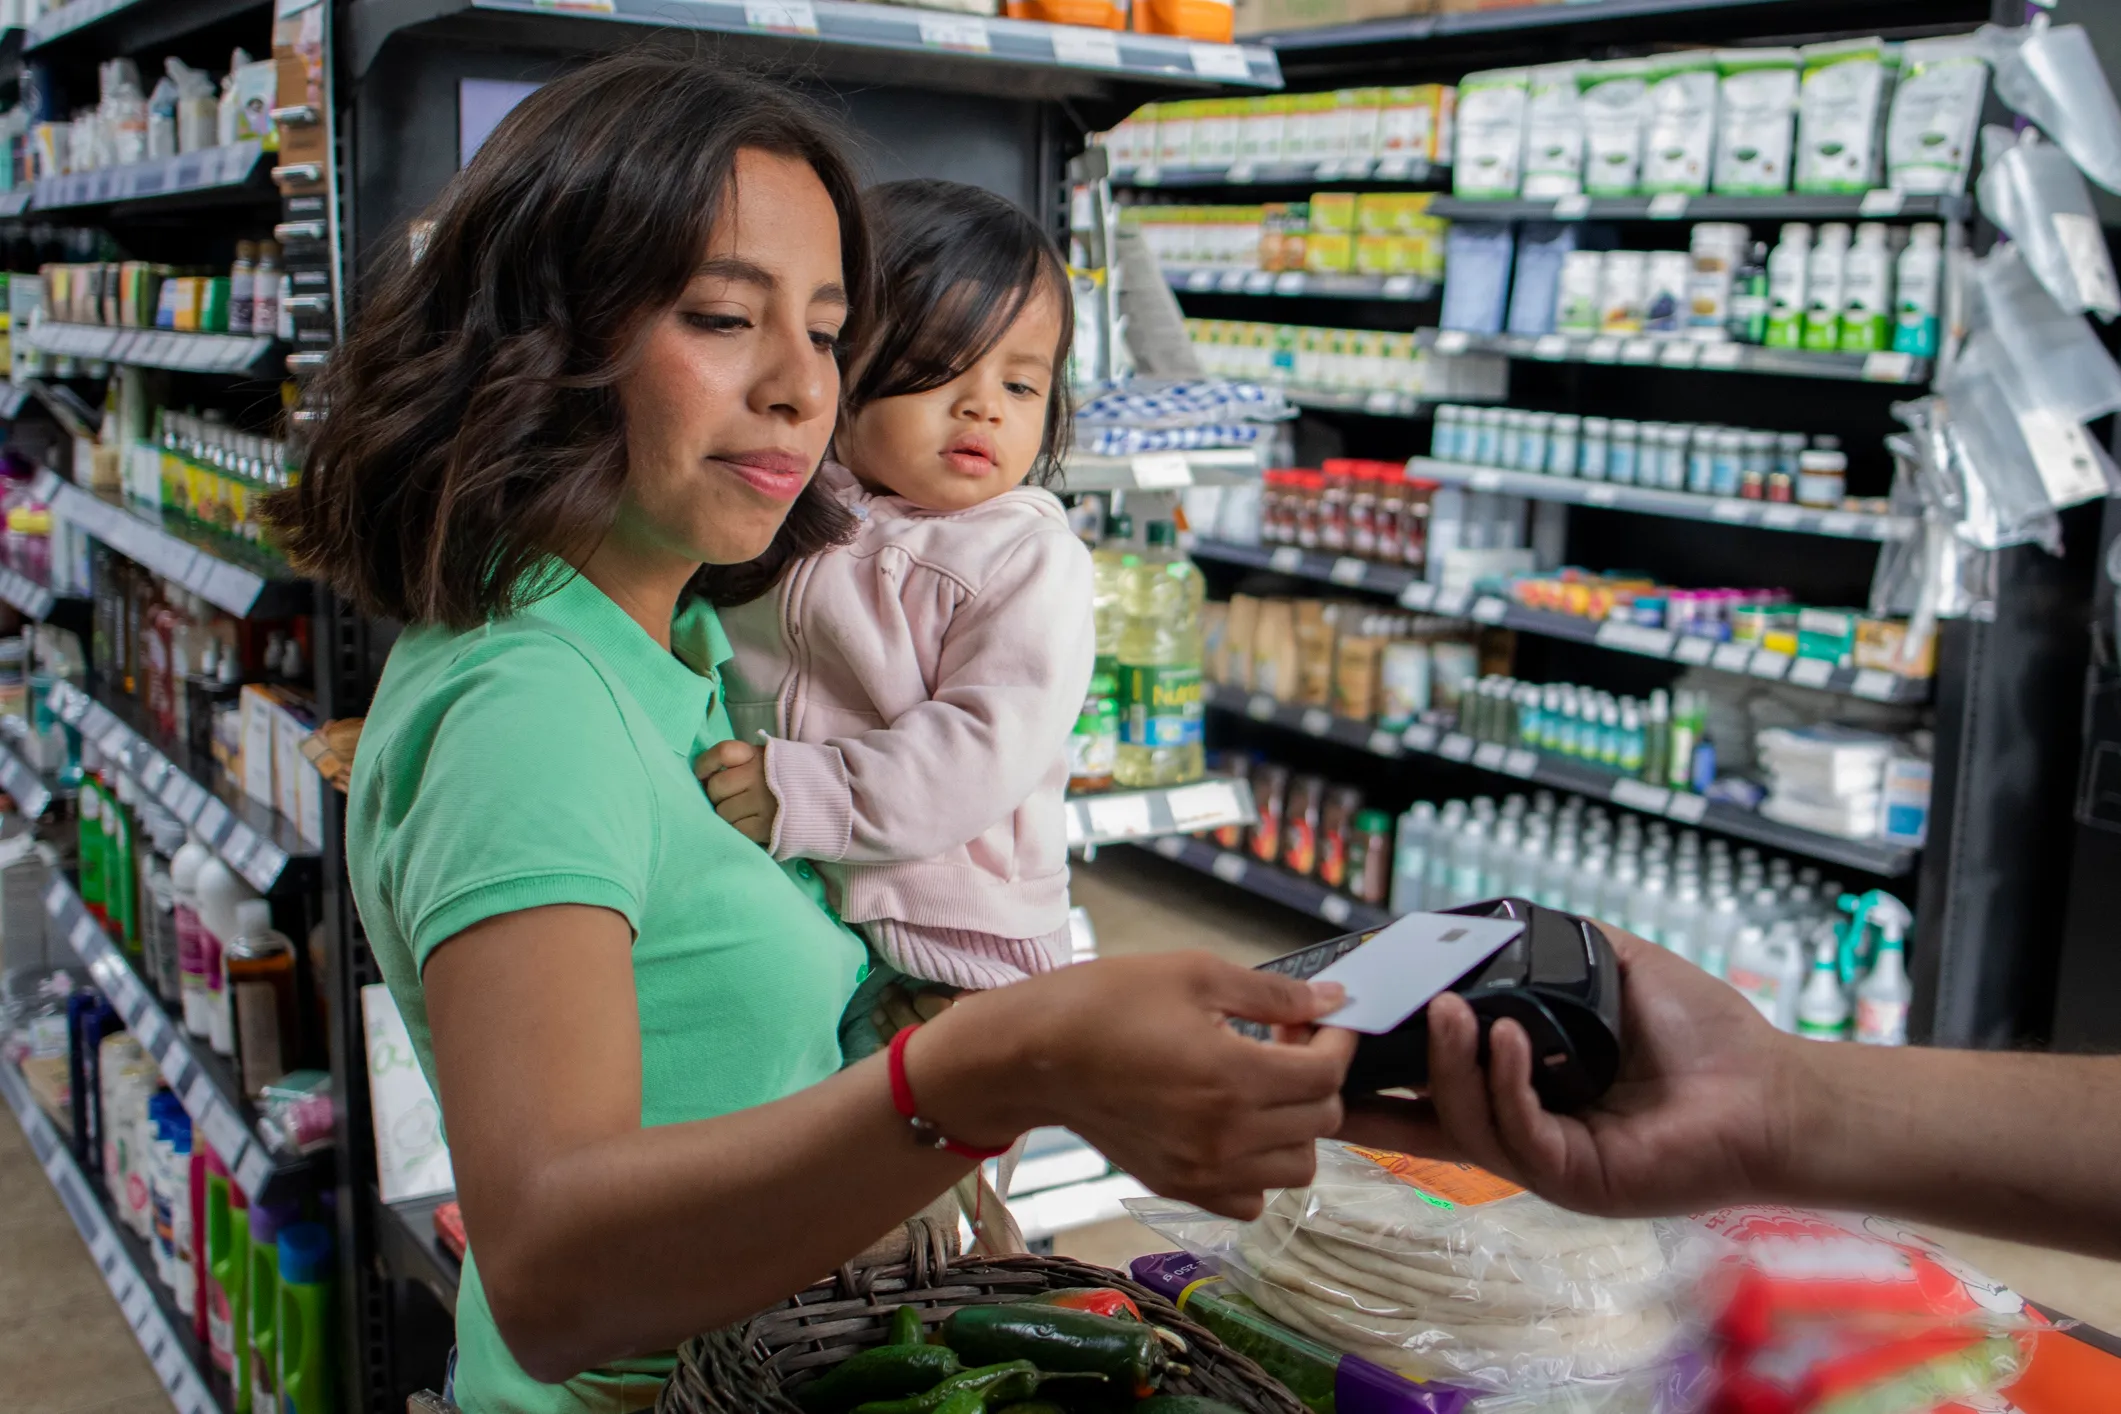
La reciente legislación ha establecido nuevas responsabilidades para las autoridades financieras y tecnológicas en México. El Banco de México se encargará de regular los niveles de operación de las cuentas de depósito a la vista, con el objetivo de crear opciones adecuadas para diferentes segmentos de la población. Además, se desarrollarán herramientas que faciliten las transferencias electrónicas y se homogeneizará la experiencia de uso de las aplicaciones financieras. Asimismo, el Banco de México, en colaboración con la Comisión Nacional Bancaria y de Valores (CNBV), establecerá disposiciones para que las terminales de puntos de venta que aceptan pagos con tarjeta también puedan recibir pagos mediante códigos QR, siguiendo las especificaciones técnicas y operativas que determine el banco central. La CNBV será responsable de supervisar el cumplimiento de estas disposiciones.
Nuevas Iniciativas Tecnológicas
La normativa también delega a la Agencia de Transformación Digital y Telecomunicaciones (ATDT) la responsabilidad de desarrollar modelos y soluciones tecnológicas relacionadas con la digitalización de trámites y servicios. Entre las iniciativas previstas se encuentran la creación de la CURP digital, el Expediente Digital Ciudadano, una Ventanilla Digital Nacional de Inversiones y una Plataforma de Establecimientos Mercantiles.
Preocupaciones sobre la Eficacia y Constitucionalidad
Aprobada por los legisladores en octubre, la aplicación de esta ley ha suscitado interrogantes sobre su efectividad, sus implicaciones y el impacto económico que podría tener en las micro, pequeñas y medianas empresas (mipymes) y en los consumidores. Banamex, en una nota reciente, señaló que, si bien la ley busca adaptarse a las nuevas condiciones del sector bancario, también podría ocasionar situaciones de exclusión, debido a factores como los bajos niveles de bancarización, las brechas en conectividad y en competencias digitales, así como la desconfianza de los usuarios hacia los medios electrónicos. Estos elementos contribuyen a que el uso de efectivo siga siendo el método de pago predominante en el país.
Retos para la Implementación
La entidad bancaria subrayó que contar con la infraestructura necesaria no garantiza su adopción. La efectividad de la ley dependerá de cerrar la brecha entre el acceso formal a los instrumentos financieros y su uso cotidiano, especialmente entre micro negocios, trabajadores informales y en regiones con menor conectividad. Además, es fundamental abordar los riesgos asociados a la implementación de la normativa.
Cuestionamientos Académicos
Expertos académicos han planteado dudas sobre la constitucionalidad de la ley, especialmente en relación a las facultades otorgadas a la Secretaría de Hacienda y Crédito Público (SHCP). Juvenal Lobato Díaz, profesor de Derecho Constitucional en la UNAM, argumentó que la normativa otorga a una autoridad administrativa la responsabilidad de determinar qué sectores económicos deben aceptar únicamente pagos digitales, sin que se hayan establecido criterios claros. Este enfoque podría dar lugar a discrecionalidad en su aplicación, lo que podría ser inconstitucional.
Consideraciones sobre la Privacidad y el Uso del Efectivo
Durante el seminario “Iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos”, celebrado el 3 de noviembre, varios especialistas destacaron que, aunque los pagos electrónicos pueden facilitar el registro de ingresos y transacciones, así como mejorar el acceso al crédito formal y fomentar la inclusión financiera, su adopción está condicionada por factores como los costos operativos, la conectividad y la disponibilidad de servicios bancarios. Lorena Rodríguez León, directora de la Facultad de Economía de la UNAM, advirtió que la ley podría comprometer la privacidad y la autonomía financiera de los usuarios, ya que muchos prefieren realizar operaciones sin que los bancos u otros actores conozcan cada movimiento financiero.
Según estimaciones del Banco de México para 2025, el 98% de la población mexicana continúa utilizando billetes y monedas para sus gastos diarios. En este contexto, será crucial esperar las directrices que emita la SHCP para determinar en qué comercios, actividades y servicios se dejará de aceptar el efectivo como forma de pago. Estas directrices permitirán anticipar los efectos de la normativa y evaluar si existen las condiciones adecuadas para su implementación efectiva en el país.