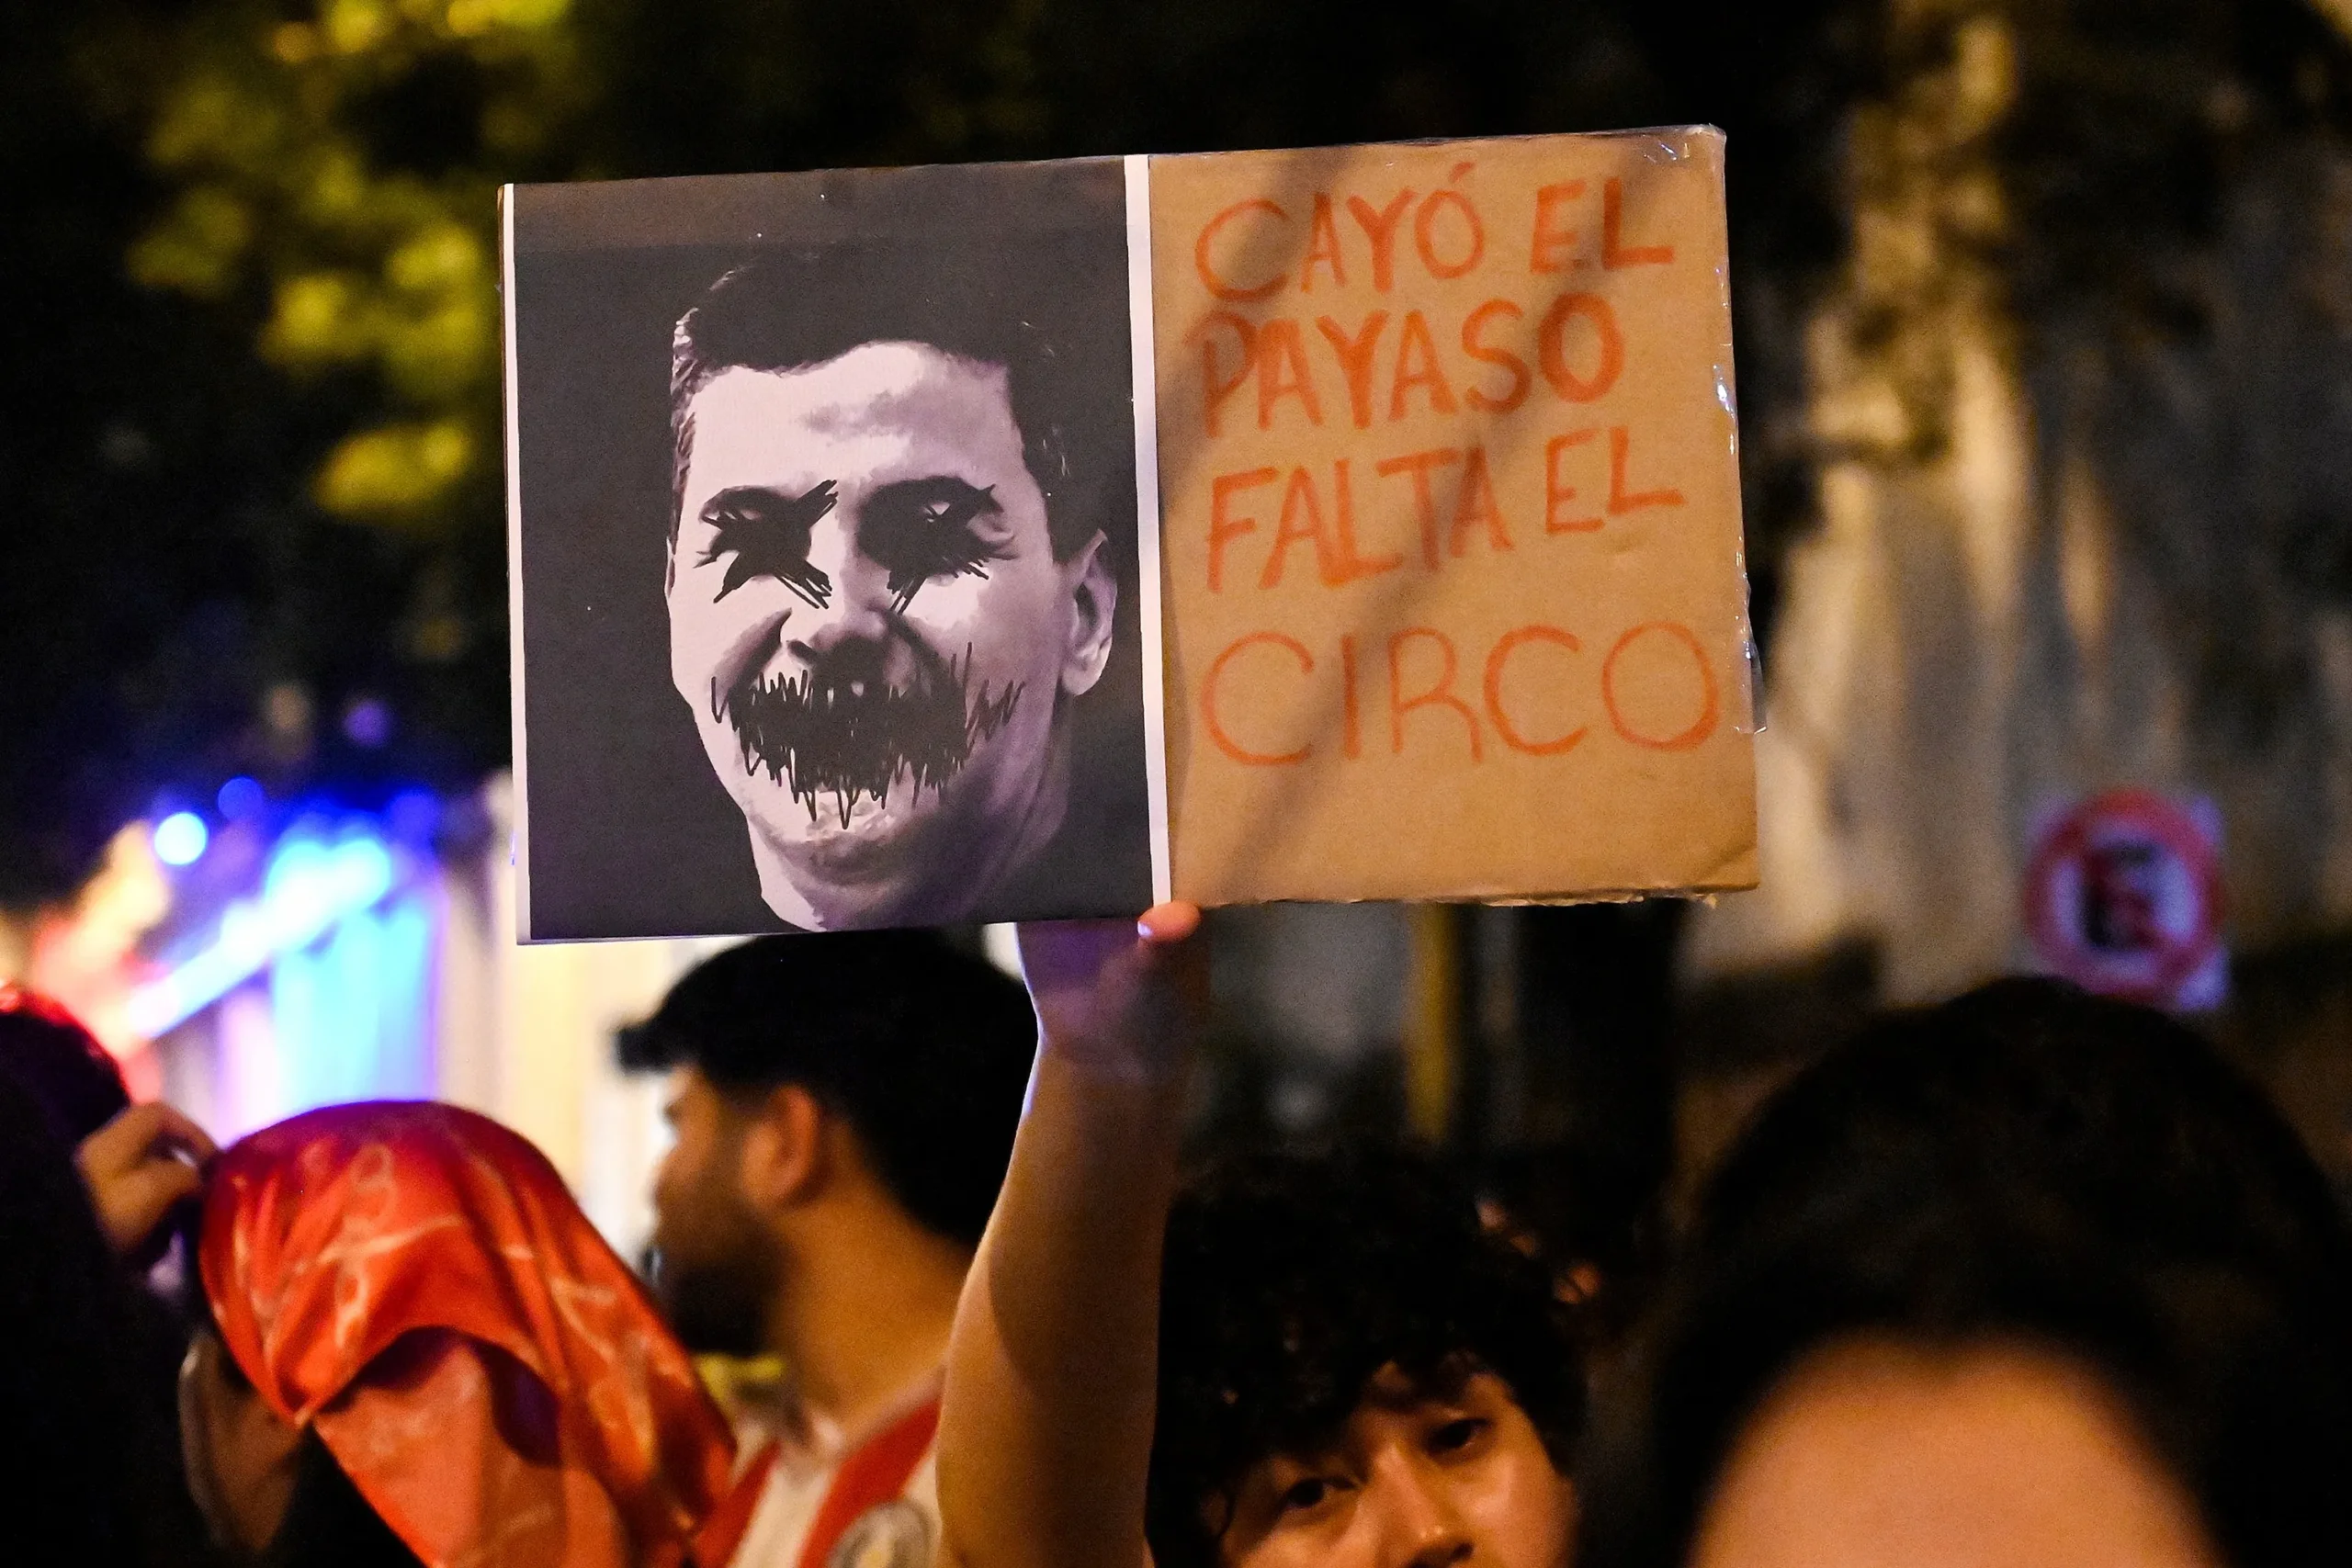
El colapso de Ueno Bank y sus repercusiones
El reciente colapso de Ueno Bank ha desatado una serie de reacciones en Paraguay, generando una situación de angustia entre los ciudadanos que temen perder sus ahorros. Este evento no solo ha llevado a la renuncia y posterior detención de altos funcionarios, incluido un jefe de Estado, sino que ha puesto de manifiesto la fragilidad de un modelo financiero en rápida expansión en América Latina. La caída de esta entidad, que contaba con una base de clientes considerable, plantea interrogantes sobre la confianza depositada en las fintech y los neobancos.
Historia y ascenso de Ueno Bank
Ueno Bank, que comenzó su andadura en la década de 1970 como Financiera El Comercio, evolucionó significativamente a lo largo de los años. En 2021, adoptó su nombre actual y comenzó a ofrecer servicios digitales similares a los de los neobancos que han prosperado en la región. En 2023, recibió la autorización para operar como banco, y a mediados de 2026, contaba con cerca de 3 millones de clientes, lo que representa aproximadamente el 60% de la población adulta de Paraguay. Su modelo, basado en la apertura de cuentas a través de dispositivos móviles y atractivas promociones, le permitió ganar popularidad rápidamente.
Además, Ueno gestionaba más de 800 millones de dólares en fondos públicos, incluidos recursos del sistema de seguridad social, lo que significaba que alrededor de 32,000 jubilados recibían sus pensiones a través de su plataforma.
El cierre y la reacción de los ahorradores
A comienzos de la semana, el Banco Central de Paraguay (BCP) decidió iniciar un procedimiento de resolución contra Ueno Bank, comunicando la decisión mediante un aviso en la plataforma X (anteriormente Twitter) en la madrugada del martes. El BCP justificó su acción por la falta de solvencia del banco, procediendo a congelar de inmediato los fondos de los clientes. En cuestión de minutos, la aplicación del banco dejó de mostrar saldos, generando pánico entre los ahorradores.
Ante la imposibilidad de acceder a su dinero, miles de clientes se manifestaron en las calles, creando largas filas y protestas. El clima de incertidumbre evocó recuerdos de crisis pasadas, como el “corralito” argentino de 2001. La situación se tornó crítica cuando el BCP inició una investigación en junio de 2026, tras detectar que Ueno había superado los límites de crédito permitidos para personas y empresas vinculadas a sus accionistas, especialmente en relación con el Grupo Vázquez, el conglomerado que controlaba el banco.
Vínculos políticos y la caída del gobierno
La conexión entre Ueno Bank y el poder político complicó aún más la crisis. Aunque Ueno era una entidad privada, se supo que mantenía relaciones estrechas con el presidente Santiago Peña Palacios, quien había sido accionista de Ueno Holding hasta marzo de 2025. Aunque Peña afirma haber vendido su participación antes de asumir la presidencia en agosto de 2023, su pasado ha generado acusaciones de conflicto de interés por parte de la oposición, que sostiene que su gobierno otorgó un trato privilegiado al banco y utilizó recursos públicos en su beneficio.
Como resultado de la crisis, la Fiscalía ha iniciado investigaciones sobre las operaciones de Ueno y ha emitido órdenes de captura contra varios de sus ejecutivos. Además, el presidente del Banco Central presentó su renuncia debido a su vinculación previa con Ueno, lo que refleja la magnitud de la crisis y sus implicaciones en el ámbito político del país.